Detrazioni da lavoro dipendente 2026
Le detrazioni da lavoro dipendente sono la ragione per cui, a parità di reddito, paghi meno IRPEF di quanto pensi. Da consulente del lavoro, le spiego così: abbassano direttamente l’imposta e, sui redditi bassi, la azzerano del tutto. Nel 2026 la detrazione base arriva fino a 1.955 € l’anno e crea una no tax area fino a circa 8.500 € di reddito. Ecco come funzionano le detrazioni lavoro dipendente 2026.
Scritto da Ornella Lacqua, Consulente del Lavoro, collaboratrice de Il Sole 24 Ore · Revisione fiscale di Valentino Tamburro, Dottore Commercialista · Aggiornato il 13 settembre 2026.
Detrazioni lavoro dipendente 2026: importi per fascia
| Reddito complessivo | Detrazione da lavoro dipendente |
|---|---|
| Fino a 15.000 € | 1.955 € (minimo garantito 690 €) |
| Da 15.001 a 28.000 € | 1.910 € + quota variabile |
| Da 28.001 a 50.000 € | 1.910 € che cala progressivamente |
| Oltre 50.000 € | 0 € |
La detrazione è più alta per i redditi bassi e si riduce man mano che il reddito sale, fino ad azzerarsi oltre 50.000 € di reddito complessivo.
La no tax area a 8.500 €
Grazie a questa detrazione, un dipendente non paga IRPEF fino a circa 8.500 € di reddito annuo: è la cosiddetta no tax area. Sotto questa soglia l’IRPEF lorda viene interamente compensata dalla detrazione.
Come incidono sul netto
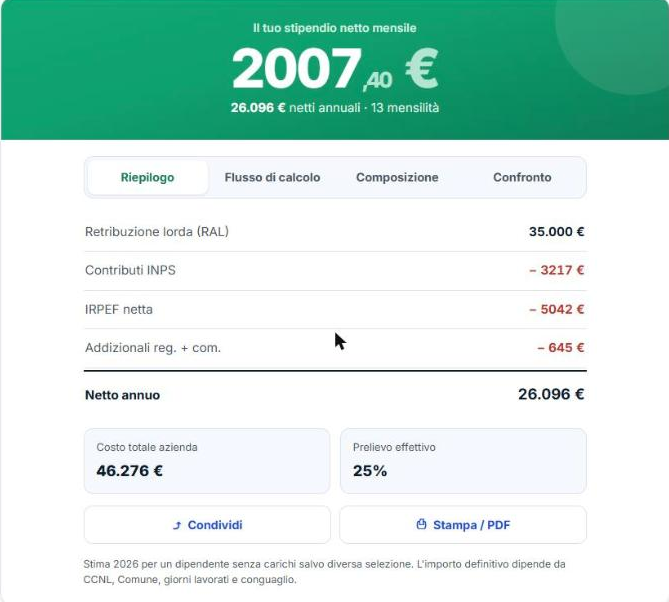
La detrazione si applica in automatico in busta paga, mese per mese. Nel calcolo dello stipendio netto viene sottratta dall’IRPEF lorda ottenuta a scaglioni: è uno dei motivi per cui il netto reale è più alto di una stima «a percentuale fissa».
Attenzione: se hai più rapporti di lavoro nell’anno o altri redditi, la detrazione va riparametrata. In quel caso il conguaglio di fine anno può correggere l’importo applicato mese per mese.
Domande frequenti
Come si calcolano le detrazioni per lavoro dipendente?
Si parte dall’importo teorico previsto per la tua fascia di reddito e lo si rapporta ai giorni di lavoro nell’anno. La detrazione così calcolata viene poi sottratta dall’IRPEF lorda ottenuta a scaglioni. Il datore di lavoro applica il conteggio ogni mese in busta paga e il calcolatore lo replica in automatico.
Le detrazioni per familiari a carico sono diverse?
Sì. Quelle per coniuge e figli a carico si aggiungono alla detrazione da lavoro dipendente e seguono regole proprie, con importi legati al reddito e al numero di familiari.
Devo chiederle io al datore di lavoro?
La detrazione base è applicata d’ufficio. Quelle per familiari a carico vanno invece comunicate al datore con l’apposita richiesta.
Esempi di detrazione per reddito
L’importo spettante dipende dal reddito complessivo. Ecco tre casi tipici:
- Reddito 15.000 €: detrazione piena fino a 1.955 €, che azzera o quasi l’IRPEF dovuta.
- Reddito 25.000 €: detrazione intorno a 1.910 € più una quota variabile, che riduce sensibilmente l’imposta.
- Reddito 40.000 €: detrazione ridotta, in calo verso lo zero che si raggiunge a 50.000 €.
Detrazioni per familiari a carico
Alla detrazione da lavoro dipendente si aggiungono quelle per familiari a carico. Spettano per il coniuge e per i figli entro certi limiti di reddito del familiare, con importi che diminuiscono al crescere del reddito di chi le richiede. A differenza della detrazione base, vanno comunicate al datore di lavoro con l’apposita richiesta, altrimenti non vengono applicate in busta paga.
La detrazione cambia se lavoro part-time?
La detrazione da lavoro dipendente è rapportata ai giorni di lavoro nell’anno, non alle ore. Un part-time che copre tutto l’anno mantiene quindi la detrazione piena sui giorni lavorati; cambia invece se il rapporto dura solo alcuni mesi.
Guide correlate
- Calcolatore dello stipendio netto 2026
- Scaglioni e aliquote IRPEF 2026
- Cuneo fiscale 2026
- Trattamento integrativo 2026
Fonti ufficiali
- Agenzia delle Entrate e TUIR, art. 13.
- Legge di Bilancio 2026.
I risultati hanno finalità informative e non costituiscono consulenza fiscale. Per un calcolo definitivo verifica il cedolino o rivolgiti a un consulente del lavoro o a un commercialista.